Người sở hữu thẻ xanh Mỹ có phải đợi đến khi nhập quốc tịch mới đủ điều kiện bảo lãnh người thân sang đoàn tụ? Việc xác định quyền bảo lãnh theo tình trạng cư trú là cơ sở quan trọng để thường trú nhân xây dựng kế hoạch đoàn tụ gia đình tại Mỹ. Vậy thẻ xanh Mỹ có bảo lãnh được không, những đối tượng nào đủ điều kiện và quy trình xét duyệt diễn ra như thế nào? Bài viết dưới đây từ Harvey Law Group sẽ giải đáp những quy định liên quan, giúp bạn chủ động chuẩn bị hồ sơ và lựa chọn lộ trình bảo lãnh phù hợp.
Mục lục:
Thẻ xanh Mỹ có bảo lãnh được không?
Có. Người sở hữu thẻ xanh Mỹ có quyền nộp đơn bảo lãnh một số thành viên gia đình đủ điều kiện sang định cư tại Mỹ với tư cách thường trú nhân hợp pháp. Tuy nhiên, phạm vi bảo lãnh của người có thẻ xanh hạn chế hơn rất nhiều so với công dân Mỹ (người đã nhập tịch).
Theo quy định của Sở Di trú và Nhập tịch Mỹ (USCIS), thường trú nhân có thể bảo lãnh người thân theo hai diện:
- Diện F2A: Vợ/ chồng và con chưa kết hôn dưới 21 tuổi.
- Diện F2B: Con chưa kết hôn từ 21 tuổi trở lên.
Trường hợp thẻ xanh đủ điều kiện bảo lãnh
Mặc dù người có thẻ xanh Mỹ được phép bảo lãnh thân nhân sang định cư nhưng không phải thành viên nào trong gia đình cũng đủ điều kiện. Theo quy định di trú Mỹ, phạm vi bảo lãnh được xác định dựa trên mối quan hệ gia đình, độ tuổi và tình trạng hôn nhân của người được bảo lãnh. Hiểu rõ những giới hạn này sẽ giúp thường trú nhân xác định đúng đối tượng, chuẩn bị hồ sơ đầy đủ và lựa chọn diện bảo lãnh phù hợp.
Diện F2A: vợ/chồng và con chưa kết hôn dưới 21 tuổi
Theo quy định của Luật di trú Mỹ INA Section 203(a)(2)(A), thường trú nhân Mỹ được bảo lãnh vợ/chồng hợp pháp và con chưa kết hôn dưới 21 tuổi. “Con” ở đây bao gồm con ruột, con riêng và con nuôi hợp pháp.
- Với vợ/chồng: Bạn cần có giấy đăng ký kết hôn hợp pháp. Nếu trước đó một trong hai bên từng ly hôn, hãy đảm bảo các giấy tờ chứng thực việc ly hôn đã hoàn tất về mặt pháp lý.
- Với con cái: Luật di trú Mỹ mở rộng khái niệm “con” bao gồm cả con ruột, con riêng và con nuôi.
- Con nuôi: Việc nhận nuôi phải hoàn tất trước khi con tròn 16 tuổi và bạn đã sống chung với con ít nhất 2 năm. Đồng thời, bạn phải sở hữu văn bản/giấy chứng nhận nhận nuôi hợp pháp từ cơ quan nhà nước có thẩm quyền, và giấy tờ này phải có hiệu lực ít nhất 2 năm tính đến ngày bạn nộp hồ sơ bảo lãnh.
- Con riêng (con của vợ/chồng): Mối quan hệ này chỉ được công nhận nếu bạn và người cha/mẹ ruột của bé kết hôn trước khi bé tròn 18 tuổi.
- Với con ngoài giá thú: nếu người bảo lãnh là mẹ, quan hệ mẹ-con được công nhận tự động qua giấy khai sinh. Nhưng nếu người bảo lãnh là cha, USCIS yêu cầu chứng minh quan hệ huyết thống và chứng minh việc thực hiện nghĩa vụ nuôi dưỡng, quan tâm con trước khi con tròn 21 tuổi.
Lưu ý cho nhà đầu tư EB-5: Ngay khi nhận thẻ xanh 2 năm, bạn đã có đầy đủ quyền nộp đơn bảo lãnh cho người thân diện F2A mà không cần chờ đến khi có thẻ xanh 10 năm. Việc nộp đơn sớm (Form I-130) giúp gia đình “giữ chỗ” (lock ngày ưu tiên) sớm nhất có thể.
Diện F2B: con chưa kết hôn từ 21 tuổi trở lên
Con từ 21 tuổi trở lên nhưng chưa lập gia đình thuộc diện F2B theo INA Section 203(a)(2)(B). Thời gian chờ dài hơn F2A đáng kể do hạn mức visa mỗi năm mà Chính phủ Mỹ cấp cho diện F2B khá khiêm tốn: chỉ 23% tổng số visa bảo lãnh gia đình hằng năm, so với 77% dành cho F2A.
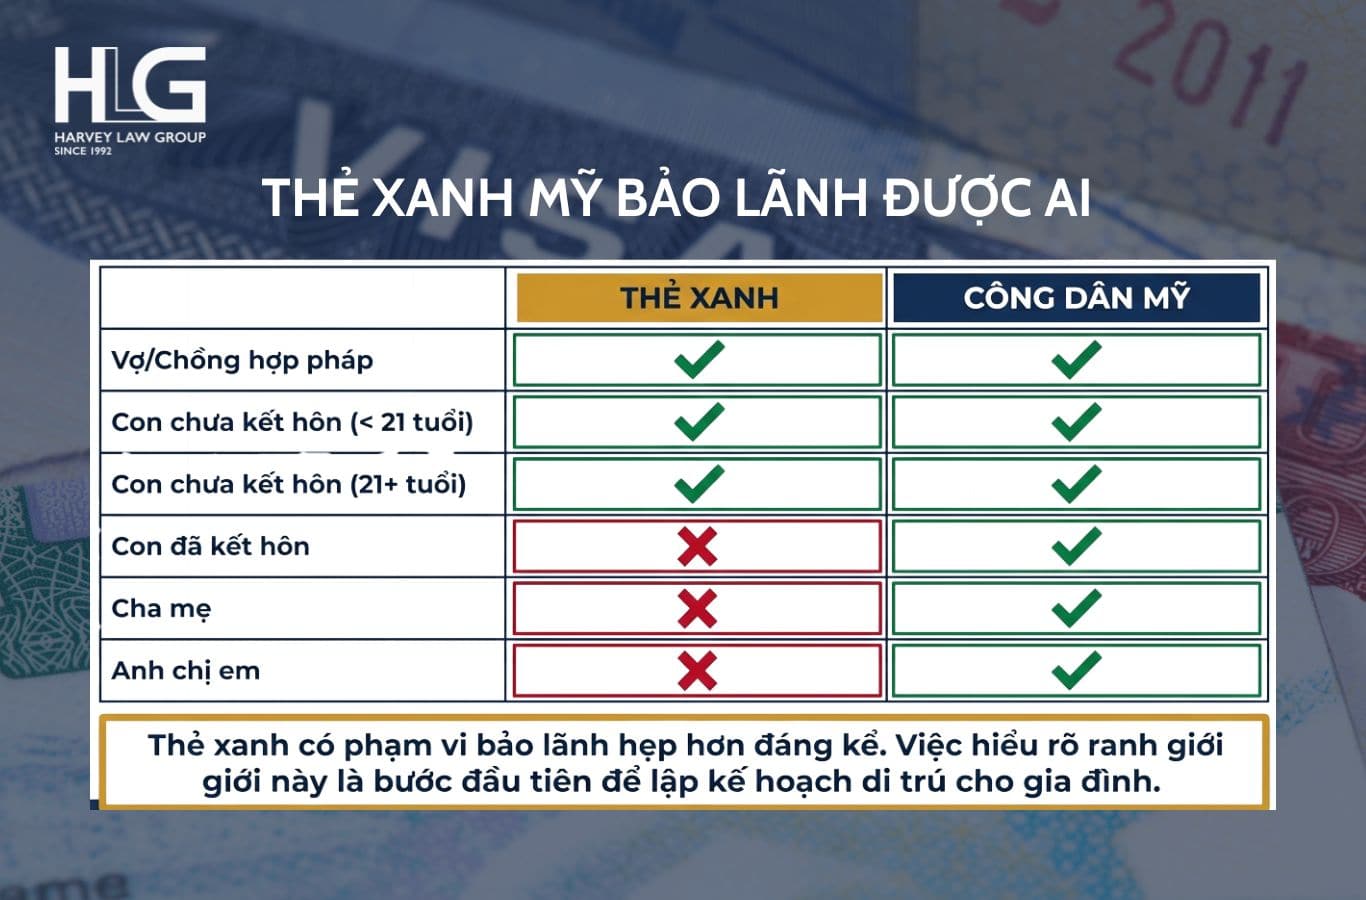
Nếu con kết hôn trong khi chờ F2B, hồ sơ sẽ bị hủy bỏ ngay lập tức. Thường trú nhân không được phép bảo lãnh con đã có gia đình.. Diện F3 (con đã kết hôn) chỉ dành cho công dân Mỹ.
Một nỗi lo lớn của các bậc cha mẹ là con cái già đi theo thời gian chờ đợi hồ sơ. Từ tháng 8/2025, USCIS siết chặt cách tính tuổi CSPA, bắt buộc con phải đợi đến khi có lịch phỏng vấn mới được “chốt tuổi” thay vì chốt sớm từ lúc nộp hồ sơ như trước. Điều này khiến nhiều con em sát ngưỡng 21 tuổi dễ bị quá tuổi và mất suất đi cùng gia đình. Trong trường hợp này, việc tham vấn luật sư để tính toán lộ trình và can thiệp kịp thời là bước đi sống còn để bảo vệ quyền lợi cho các con. .
Trường hợp thẻ xanh Mỹ không đủ điều kiện bảo lãnh
Nhiều gia đình Việt rất mong muốn đón cha mẹ sang phụng dưỡng hoặc đưa anh chị em sang cùng lập nghiệp. Tuy nhiên, luật di trú Mỹ quy định rất rõ: Thường trú nhân không được bảo lãnh cha mẹ và anh chị em.
Nếu đây là kế hoạch dài hạn của bạn, cách duy nhất là nhập quốc tịch Mỹ. Khi đã là Công dân Mỹ, các cánh cửa bảo lãnh sẽ mở rộng ra cho cả cha mẹ (diện IR-5) và anh chị em (diện F4).
Thẻ xanh 2 năm và thẻ xanh 10 năm: quyền bảo lãnh khác nhau không?
Đây là câu hỏi mà các nhà đầu tư EB-5 thường xuyên thắc mắc. Câu trả lời ngắn gọn là: Quyền bảo lãnh hoàn toàn tương đương.
Thẻ xanh 2 năm (thẻ xanh có điều kiện) và thẻ xanh 10 năm (thẻ xanh vĩnh viễn) bạn đều có quyền nộp đơn bảo lãnh cho vợ/chồng và con cái ngay lập tức. Thẻ xanh 10 năm không mở rộng thêm quyền bảo lãnh cha mẹ hay anh chị em.
Điểm khác biệt duy nhất nằm ở mức độ rủi ro: Nếu thẻ xanh 2 năm của bạn không được gia hạn thành công (do các vấn đề về dự án EB-5 hoặc thủ tục I-829), thì các hồ sơ bảo lãnh người thân mà bạn đang đứng tên cũng sẽ bị hủy theo.
Nhưng trên thực tế, đa số nhà đầu tư EB-5 nộp I-130 trong giai đoạn thẻ xanh 2 năm mà không gặp vấn đề, miễn thẻ xanh vẫn còn hiệu lực tại thời điểm USCIS xét duyệt.
Điều kiện người bảo lãnh và hồ sơ cần chuẩn bị
Không phải cứ sở hữu tấm thẻ xanh là bạn có thể bảo lãnh người thân ngay lập tức. Để tránh phát sinh yêu cầu bổ sung giấy tờ hoặc kéo dài thời gian xét duyệt, thường trú nhân cần đáp ứng các điều kiện về tình trạng cư trú, chứng minh quan hệ gia đình và khả năng bảo trợ tài chính. Việc chuẩn bị hồ sơ đầy đủ ngay từ đầu sẽ giúp quá trình bảo lãnh diễn ra thuận lợi hơn.
Điều kiện chung đối với người bảo lãnh
Trước khi nộp hồ sơ bảo lãnh người thân sang Mỹ, thường trú nhân cần kiểm tra khả năng đáp ứng các yêu cầu về tình trạng cư trú, độ tuổi và bảo trợ tài chính. Việc xác định rõ những điều kiện này giúp người nộp đơn chuẩn bị giấy tờ phù hợp và hạn chế sai sót trong quá trình xét duyệt.
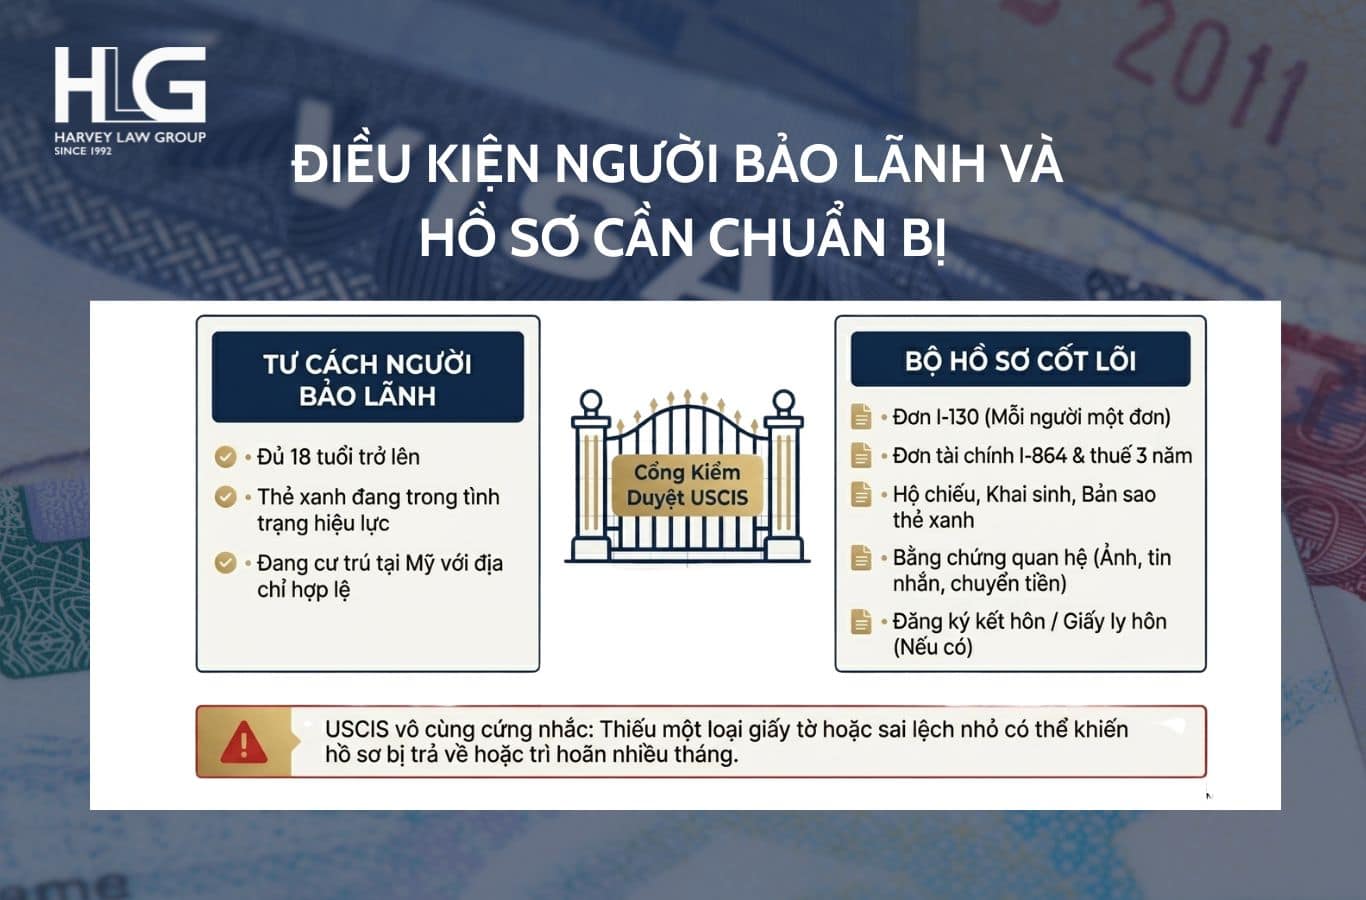
- Tình trạng cư trú hợp pháp: Phải đang sở hữu thẻ xanh Mỹ còn hiệu lực.
- Nơi cư trú chính: Phải có nơi cư trú chính tại Mỹ với địa chỉ hợp lệ.
- Khả năng tài chính: Phải đáp ứng điều kiện bảo trợ tài chính (ký Mẫu đơn I-864), chứng minh mức thu nhập tối thiểu đạt 125% chuẩn nghèo liên bang Mỹ. Trường hợp không đủ thu nhập, bạn có thể cần đến người đồng bảo trợ.
- Độ tuổi: Phải đủ từ 18 tuổi trở lên hoặc đủ tuổi trưởng thành tại bang cư trú để ký hợp đồng pháp lý.
- Lý lịch tư pháp sạch: Không phạm các tội danh nghiêm trọng theo quy định của USCIS.
Checklist hồ sơ I-130 và giấy tờ hỗ trợ
Việc chuẩn bị thiếu hoặc sai giấy tờ có thể khiến USCIS yêu cầu bổ sung thông tin, làm kéo dài thời gian xét duyệt hồ sơ bảo lãnh. Để hạn chế rủi ro này, bạn cần kiểm tra đầy đủ các tài liệu cần thiết trước khi nộp đơn I-130 bao gồm:
- Đơn I-130 (Petition for Alien Relative). Mỗi người được bảo lãnh cần một đơn riêng kèm phí riêng
- Bản sao thẻ xanh (mặt trước và mặt sau)
- Giấy khai sinh của người được bảo lãnh
- Hộ chiếu còn hiệu lực
- Giấy đăng ký kết hôn (nếu bảo lãnh vợ/chồng diện F2A)
- Bằng chứng quan hệ: ảnh chung, tin nhắn, chuyển tiền, biên lai gửi hàng
- Đơn I-864 (Affidavit of Support) kèm tờ khai thuế 3 năm gần nhất và sao kê lương
- Giấy ly hôn, giấy chứng tử vợ/chồng trước (nếu áp dụng)
- Giấy đổi tên hợp pháp (nếu có)
Yêu cầu tài chính I-864: thu nhập tối thiểu bao nhiêu?
Thường trú nhân cần chứng minh thu nhập của mình đạt ít nhất 125% mức chuẩn nghèo của Liên bang (FPG). Theo Form I-864P có hiệu lực từ tháng 3/2026, mức cụ thể cho 48 bang và Washington D.C. như sau:
- Hộ 2 người: USD 26,538/năm
- Hộ 3 người: USD 33,413/năm
- Hộ 4 người: USD 41,250/năm
- Mỗi người thêm: cộng thêm khoảng USD 7,838
Nếu không đủ thu nhập, có hai lựa chọn: nhờ người đồng bảo trợ (Joint Sponsor) đáp ứng cùng ngưỡng, hoặc chứng minh tài sản gấp 3 lần phần thu nhập thiếu. Quân nhân tại ngũ bảo lãnh vợ/chồng hoặc con chỉ cần đạt 100% FPG.
Lợi thế đặc biệt của nhà đầu tư EB-5: Với số vốn đầu tư lên đến hàng trăm nghìn USD (USD 800,000– 1,050,000), yêu cầu về thu nhập I-864 hiếm khi là rào cản. Thay vì phải đi tìm người đồng bảo trợ (Joint Sponsor), tài sản và các khoản đầu tư hiện có của bạn thường đã vượt xa yêu cầu của USCIS. Tại Harvey Law Group, chúng tôi tư vấn cách cấu trúc hồ sơ sao cho tài sản EB-5 của bạn trở thành “tấm khiên” tài chính vững chắc nhất cho việc bảo lãnh người thân.
Quy trình bảo lãnh 4 bước và chi phí cụ thể 2026
Hành trình đoàn tụ gia đình thường được ví như một cuộc “marathon” pháp lý. Dưới đây là lộ trình 4 bước chuẩn hóa và bảng dự toán chi phí chính phủ mới nhất để bạn chủ động kế hoạch tài chính cho gia đình.
Bốn bước từ nộp I-130 đến nhận thẻ xanh cho người thân
Bốn bước từ nộp I-130 đến nhận thẻ xanh cho người thân
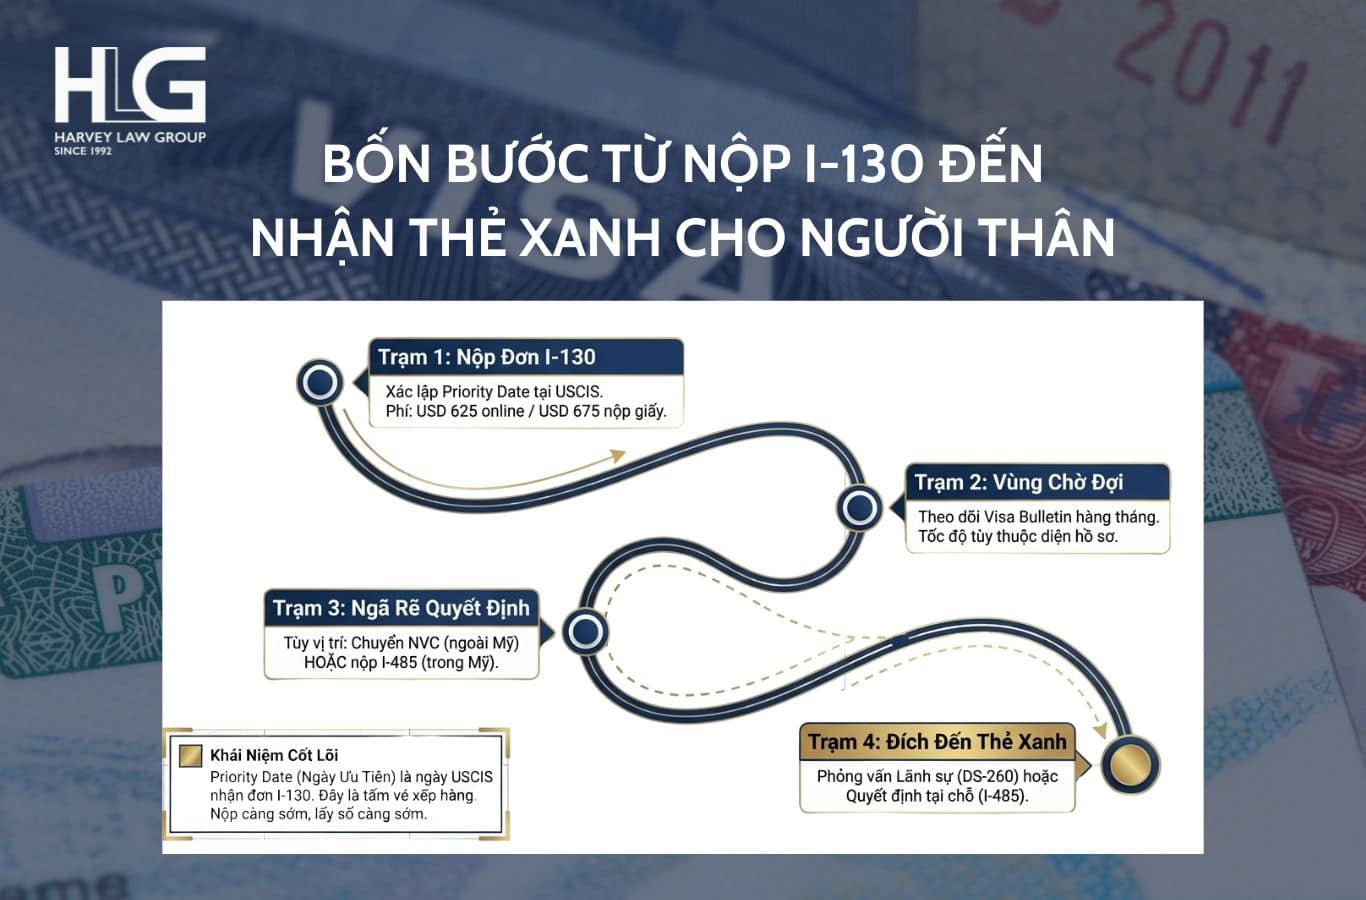
Để đưa người thân sang Mỹ định cư, thường trú nhân cần thực hiện thủ tục bảo lãnh theo quy định của USCIS và Bộ Ngoại giao Mỹ. Đối với trường hợp người được bảo lãnh đang ở ngoài nước Mỹ, quy trình gồm 4 bước chính:
- Bước 1 – Nộp đơn I-130: Người bảo lãnh tại Mỹ nộp đơn I-130 cho USCIS kèm phí USD 625 (online) hoặc USD 675 (bản giấy) cùng giấy tờ chứng minh tư cách thường trú nhân và bằng chứng về mối quan hệ gia đình (giấy kết hôn, giấy khai sinh…)
- Bước 2 – Chờ USCIS xét duyệt: Chờ Lịch Visa (Visa Bulletin) đến lượt ngày ưu tiên (Priority Date). Priority Date là ngày USCIS nhận đơn I-130. Nộp càng sớm, Priority Date càng sớm.
- Bước 3 – Xử lý hồ sơ:
- Nếu người thân ở Việt Nam: Hồ sơ chuyển qua Trung tâm Visa Quốc gia (NVC).
- Nếu người thân đang ở Mỹ hợp pháp: Nộp đơn I-485 tại USCIS để chuyển đổi tình trạng tại chỗ.
- Bước 4 – Phỏng vấn tại Lãnh sự quán Mỹ: Người được bảo lãnh hoàn tất các yêu cầu về hồ sơ, khám sức khỏe và tham gia phỏng vấn theo lịch hẹn.
Bảng tổng chi phí chính phủ 2026
Tổng lệ phí bảo lãnh người thân sang Mỹ năm 2026 phụ thuộc vào nơi cư trú của người được bảo lãnh và thủ tục áp dụng. Theo đó, hồ sơ xử lý tại Mỹ và hồ sơ xin visa định cư từ nước ngoài sẽ phát sinh các khoản phí khác nhau. Bạn có thể tham khảo bảng tổng hợp dưới đây.
| Khoản phí | Route trong Mỹ (I-485) | Route ngoài Mỹ (DS-260) |
| I-130 (nộp online) | USD 625 | USD 625 |
| I-485 (điều chỉnh tình trạng) | USD 1.440 | Không áp dụng |
| I-864 (bản cam kết tài chính) | USD 0 | USD 120 |
| DS-260 (visa định cư) | Không áp dụng | USD 325 |
| Phí nhập cư USCIS | Không áp dụng | USD 235 |
| Tổng ước tính | USD 2.065 | USD 1.305 |
Lưu ý: Mức phí trên chưa bao gồm phí khám sức khỏe (USD 100–500 tùy nơi khám) và phí tư vấn pháp lý tùy hồ sơ. Nguồn: USCIS Fee Schedule G-1055, cập nhật 05/2026.
Nộp trong Mỹ hay ngoài Mỹ: quy trình khác gì?
Nộp I-485 (Tại Mỹ): Người thân của bạn có thể xin thêm Giấy phép lao động (EAD) và Giấy phép đi lại (Advance Parole) để bắt đầu cuộc sống tại Mỹ ngay trong khi chờ kết quả Thẻ xanh.
Nộp DS-260 (Tại Việt Nam): Gia đình sẽ chờ đợi và phỏng vấn tại Lãnh sự quán Mỹ tại TP.HCM. Route này thường có tổng chi phí thấp hơn nhưng gia đình phải xa nhau cho đến ngày visa được cấp.
Góc nhìn Harvey Law Group: Chúng tôi thường tư vấn cho các nhà đầu tư EB-5 tận dụng tối ưu thời điểm nộp hồ sơ để “khóa” tuổi con cái hoặc chọn thời điểm nhập cảnh Mỹ phù hợp để có thể áp dụng Route I-485, giúp gia đình sớm ổn định cuộc sống mà không phải chờ đợi cách biệt địa lý.
Diện F2A và F2B chờ bao lâu theo Visa Bulletin 2026?
Thời gian chờ đợi thường là nỗi trăn trở lớn nhất. Theo lịch Visa Bulletin mới nhất tháng 10/2026 cho thấy diện F2A đang có tốc độ xử lý khá nhanh với Final Action Date là 22/09/2026 cho tất cả các nước trừ Mexico (22/03/2026). Tuy nhiên, với diện F2B (con độc thân trên 21 tuổi), gia đình cần chuẩn bị tâm lý cho một hành trình dài hơi, khi Final Action Date vẫn ở mốc 22/08/2019 cho hầu hết quốc gia.
Bảng Final Action Date F2A và F2B cập nhật tháng 5/2026
| Diện | Worldwide (trừ các khu vực được liệt kê) | Mexico | Philippines |
| F2A | 22/09/2026 | 22/03/2026 | 22/09/2026 |
| F2B | 22/08/2019 | 15/05/2010 | 01/10/2013 |
Nguồn: U.S. Department of State, Visa Bulletin for October 2026 (travel.state.gov).
Bảng trên phản ánh ngày Priority Date đang được xử lý, không phải tổng thời gian chờ cố định. Điều này có nghĩa là nếu ngày nộp đơn của bạn hôm nay thì sẽ phải chờ lâu hơn. Bao lâu chính xác thì không ai dám cam kết, vì tốc độ xử lí của Visa Bulletin thay đổi hằng tháng theo số lượng hồ sơ tồn đọng và hạn mức visa từng quốc gia.
Priority Date là gì và ảnh hưởng thế nào đến thời gian chờ?
Priority Date là ngày USCIS chính thức nhận đơn I-130. Khi Final Action Date trên Visa Bulletin đến hoặc vượt qua Priority Date của hồ sơ, đương đơn đủ điều kiện phỏng vấn hoặc nộp I-485.
Lời khuyên thực tế nhất: nộp I-130 càng sớm càng tốt.
Nhà đầu tư đang chờ EB-5 nên nộp I-130 cho người thân song song ngay khi có thẻ xanh 2 năm. Mỗi tháng trì hoãn nộp I-130 có thể khiến ngày đoàn tụ của gia đình bạn bị đẩy lùi đi rất xa.
Rủi ro pháp lý cần biết trước khi bảo lãnh
Ngay cả khi đã nộp đơn, hồ sơ vẫn có thể bị hủy hoàn toàn nếu bạn không để ý đến những thay đổi về luật hoặc tình trạng nhân thân. Rủi ro pháp lý thường gặp nhất: con quá tuổi CSPA, mất tư cách thường trú nhân hoặc thay đổi tình trạng hôn nhân.
Đạo luật CSPA tính tuổi con ra sao sau thay đổi 2025?
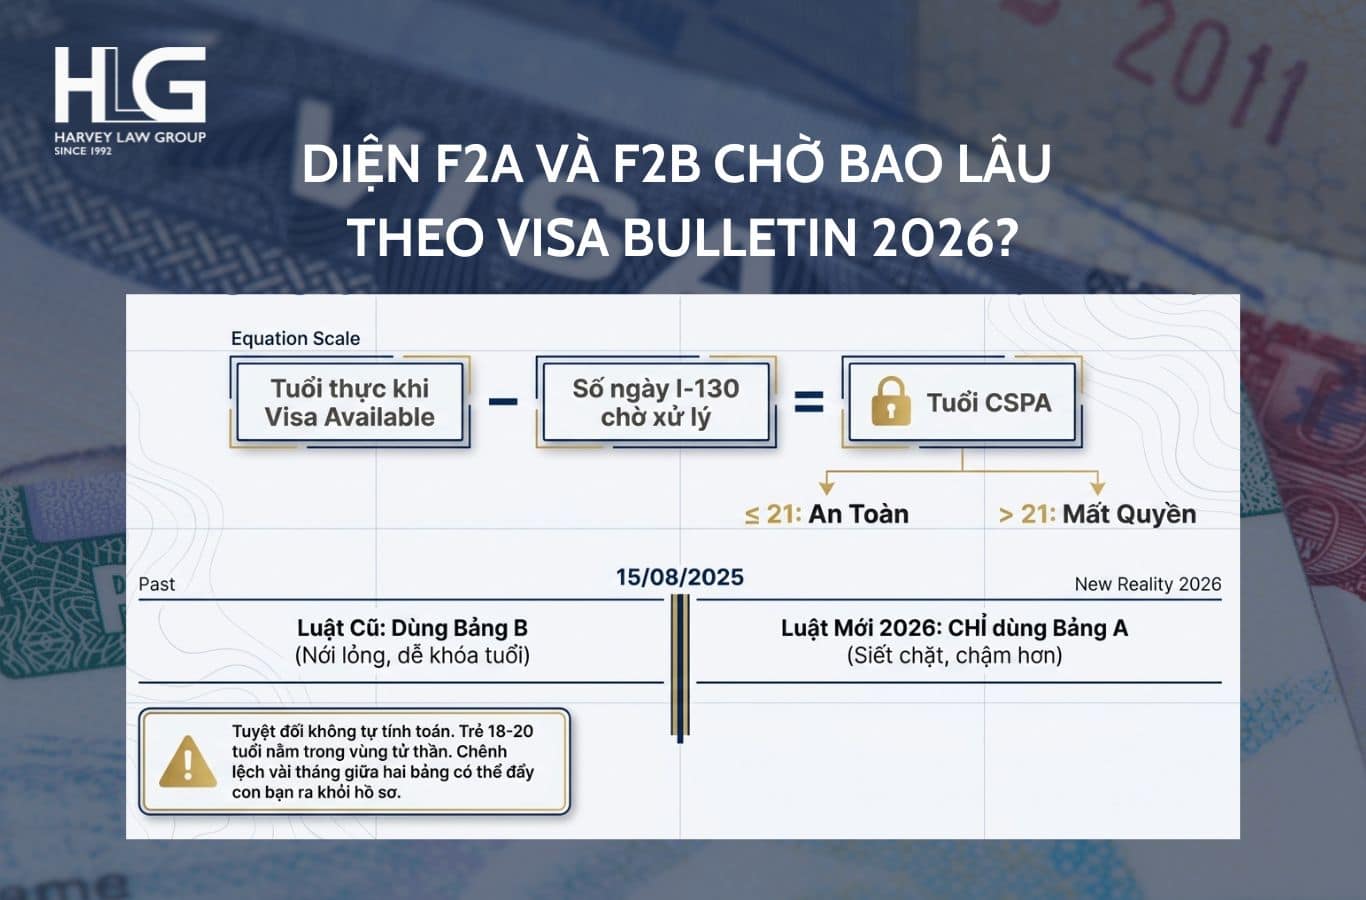
Đây là rủi ro lớn nhất cho những gia đình có con gần ngưỡng 21 tuổi. Trước đây, việc tính tuổi để bảo vệ con không bị “quá lứa” (CSPA) khá nới lỏng. Tuy nhiên, từ 15/08/2025, USCIS đã siết chặt quy định:
Để bạn dễ hình dung, trước đây USCIS cho phép dùng Bảng B (Dates for Filing – Ngày nộp hồ sơ) để tính tuổi CSPA. Nhưng từ 15/08/2025, họ đã siết lại và chỉ cho phép dùng Bảng A (Final Action Dates – Ngày đến lượt giải quyết). Theo đó, Final Action Date thường muộn hơn Dates for Filing, đồng nghĩa tuổi con tại thời điểm tính sẽ cao hơn. Nhiều trường hợp trước đây đủ điều kiện CSPA nay bị quá tuổi vì thay đổi này.
Hơn nữa, trước đây nếu nhà đầu tư có thể chủ động nộp đơn sớm để “khóa tuổi” cho con ngay khi Bảng B mở thì nay mọi thứ hoàn toàn phụ thuộc vào tốc độ di chuyển (vốn rất chậm và thất thường) của Bảng A trên Visa Bulletin.
Công thức tính tuổi CSPA hiện tại (áp dụng cho năm 2026)
Child Status Protection Act (Đạo luật Bảo vệ Tình trạng Trẻ em) cho phép “đóng băng” tuổi con trong một số trường hợp bảo lãnh. Công thức tính: tuổi CSPA = tuổi thực tại thời điểm visa available trừ đi số ngày đơn I-130 chờ xử lý. Nếu kết quả ≤21, con vẫn được coi là “child” theo luật di trú. Vượt 21 là quá tuổi.
Theo USCIS Policy Alert ngày 08/08/2025, chính sách mới áp dụng cho hồ sơ nộp từ ngày 15/08/2025 trở đi.
Hồ sơ nộp trước ngày này vẫn áp dụng quy tắc cũ.
Nhà đầu tư có con đang ở độ tuổi 18–20 cần đặc biệt lưu ý. Khoảng cách giữa Final Action Date và Dates for Filing có thể là vài tháng đến hơn một năm, đủ để đẩy tuổi CSPA vượt ngưỡng 21. Bạn không nên tự tính toán mà cần luật sư thẩm định hồ sơ ngay để có chiến thuật nộp đơn hoặc khiếu nại kịp thời, tránh việc con bị rơi lại phía sau chỉ vì một vài tháng chênh lệch giữa hai bảng thông số.
Những thay đổi về nhân thân làm “đứt gánh” hồ sơ
- Con kết hôn: Thường trú nhân chỉ được bảo lãnh con độc thân. Nếu trong lúc chờ diện F2B mà con bạn kết hôn, hồ sơ sẽ lập tức mất hiệu lực.
- Ly hôn: Nếu bạn và vợ/chồng ly hôn trong quá trình chờ diện F2A, hồ sơ bảo lãnh cũng sẽ bị đóng lại ngay lập tức.
- Mất tư cách thường trú: Nếu người bảo lãnh ở ngoài nước Mỹ quá lâu (trên 1 năm) mà không có giấy phép tái nhập cảnh (Re-entry Permit) và bị thu hồi thẻ xanh, toàn bộ hồ sơ bảo lãnh người thân cũng sẽ “tan thành mây khói”.
Nhập tịch Mỹ mở rộng quyền bảo lãnh như thế nào?
Nếu tấm thẻ xanh vẫn còn nhiều rào cản, thì Quốc tịch Mỹ chính là đích đến cuối cùng để bạn mang lại quyền lợi tối đa cho gia đình mình.
Bảng so sánh quyền bảo lãnh: thường trú nhân và công dân Mỹ
Khi trở thành công dân, bạn không còn bị giới hạn ở 2 nhóm thân nhân nữa:
| Đối tượng bảo lãnh | Thường trú nhân | Công dân Mỹ |
| Vợ/chồng | F2A (có hạn mức) | IR-1/CR-1 (không hạn mức) |
| Con chưa kết hôn dưới 21 | F2A | IR-2 (không hạn mức) |
| Con chưa kết hôn từ 21+ | F2B | F1 |
| Con đã kết hôn | Không được | F3 |
| Cha mẹ | Không được | IR-5 (không hạn mức) |
| Anh chị em | Không được | F4 |
Vợ/chồng và cha mẹ của công dân Mỹ thuộc diện Immediate Relative (IR), không chịu hạn mức visa hằng năm. Thời gian xử lý nhanh hơn đáng kể so với các diện preference.
Điều kiện nhập tịch và thời gian cần thiết
Thường trú nhân đủ điều kiện nộp đơn nhập tịch (Form N-400) sau 5 năm giữ thẻ xanh, hoặc 3 năm nếu kết hôn với công dân Mỹ. Yêu cầu cư trú vật lý tối thiểu 50% thời gian trong giai đoạn xét duyệt. Ngoài ra phải thi tiếng Anh và kiến thức công dân (civics test gồm 100 câu hỏi, trả lời đúng 6/10).
Nhiều nhà đầu tư EB-5 đủ điều kiện nhập tịch sau 5 năm nhưng trì hoãn vì lý do cá nhân. Trì hoãn càng lâu, cha mẹ và anh chị em chờ càng lâu.
Xem thêm: So sánh thẻ xanh và quốc tịch Mỹ
Mọi người cùng hỏi
Thường trú nhân bảo lãnh cha mẹ được không?
Không. Chỉ công dân Mỹ mới bảo lãnh cha mẹ theo diện IR-5, diện Immediate Relative không chịu hạn mức visa. Thường trú nhân muốn bảo lãnh cha mẹ cần nhập tịch trước, sớm nhất sau 5 năm giữ thẻ xanh (hoặc 3 năm nếu kết hôn với công dân Mỹ).
Nộp I-130 online hay giấy, cách nào nhanh hơn?
USCIS khuyến khích nộp online qua tài khoản myUSCIS. Phí rẻ hơn USD 50 (USD 625 so với USD 675) và biên nhận nhanh hơn. Thời gian xét duyệt thực tế phụ thuộc khối lượng hồ sơ tại trung tâm xử lý, không khác biệt đáng kể giữa hai hình thức.
Thẻ xanh EB-5 có bảo lãnh được không?
Có. Thẻ xanh EB-5 (dù là thẻ 2 năm có điều kiện) có quyền bảo lãnh diện F2A và F2B tương đương mọi loại thẻ xanh khác. Nhà đầu tư có thể nộp I-130 ngay khi nhận thẻ xanh 2 năm mà không cần chờ gỡ điều kiện I-829.
Người bảo lãnh nhập tịch khi F2B đang chờ thì hồ sơ chuyển diện gì?
Khi thường trú nhân nhập tịch, hồ sơ F2B tự động chuyển sang diện F1 (con chưa kết hôn của công dân Mỹ). Nhưng thời gian chờ F1 hiện tại có thể dài hơn F2B. Theo INA Section 204(k), người được bảo lãnh có quyền yêu cầu giữ lại diện F2B (opt-out) nếu có lợi hơn về thời gian chờ.
Vợ/chồng ly hôn trong khi chờ bảo lãnh thì sao?
Hồ sơ bảo lãnh diện F2A cho vợ/chồng bị hủy ngay khi ly hôn có hiệu lực pháp lý, bất kể hồ sơ đã được USCIS chấp thuận hay chưa. Không có ngoại lệ cho trường hợp này.
Harvey Law Group đồng hành cùng kế hoạch bảo lãnh gia đình
Quyền bảo lãnh của thường trú nhân có giới hạn rõ ràng, nhưng nếu được lập kế hoạch đúng thời điểm sẽ tạo ra khác biệt lớn: Nộp I-130 sớm ngay khi có thẻ xanh, theo dõi Visa Bulletin hằng tháng, đánh giá rủi ro CSPA trước khi con đến ngưỡng tuổi. Mỗi bước đều cần chiến lược pháp lý cụ thể cho từng gia đình.
Với hơn 33 năm kinh nghiệm trong lĩnh vực định cư quốc tế, Harvey Law Group không chỉ giúp Quý nhà đầu tư tối ưu hóa các con số trên Visa Bulletin mà còn đưa ra những chiến lược pháp lý sắc sảo để bảo vệ quyền lợi của con cái trước rủi ro “quá tuổi”.
Hãy để chúng tôi giúp gia đình bạn rút ngắn khoảng cách và an tâm xây dựng cuộc sống mới tại Mỹ.
Disclaimer: Thông tin trong bài viết được cập nhật tại ngày 11/05/2026 và chỉ mang tính tham khảo. Chính sách di trú có thể thay đổi theo quy định của USCIS mà không báo trước, đặc biệt với ngưỡng phí, hạn mức visa và cách tính tuổi CSPA. Nội dung không thay thế tư vấn pháp lý từ luật sư được cấp phép hành nghề tại Mỹ. Harvey Law Group tư vấn luật di trú của Mỹ; các vấn đề pháp lý tại Việt Nam nằm ngoài phạm vi hành nghề của HLG. Kết quả xét duyệt hồ sơ phụ thuộc vào từng trường hợp cụ thể.